
 대본 기획 도우미▸
 AI 앱
 AI 뉴스
Qlib: 오픈소스 AI 퀀트 투자 플랫폼
小编 ·

Qlib: 오픈소스 AI 퀀트 투자 플랫폼
Qlib이란 무엇인가요?
Qlib은 마이크로소프트가 GitHub에 오픈소스로 공개한 완전한 퀀트 투자 플랫폼으로, 현재 20,000개 이상의 스타를 받았습니다. Qlib은 고효율 데이터 처리 엔진 위에 구축되어 있으며, 30여 가지 이상의 퀀트 모델을 통합하고 지도 학습 및 강화 학습과 같은 다양한 머신러닝 방법을 지원합니다. 고효율 데이터 처리, 자동화된 연구 도구, 시장 동태 적응 등의 기능을 갖추고 있어 금융 분야에서 연구를 진행하는 개발자에게 적합합니다.
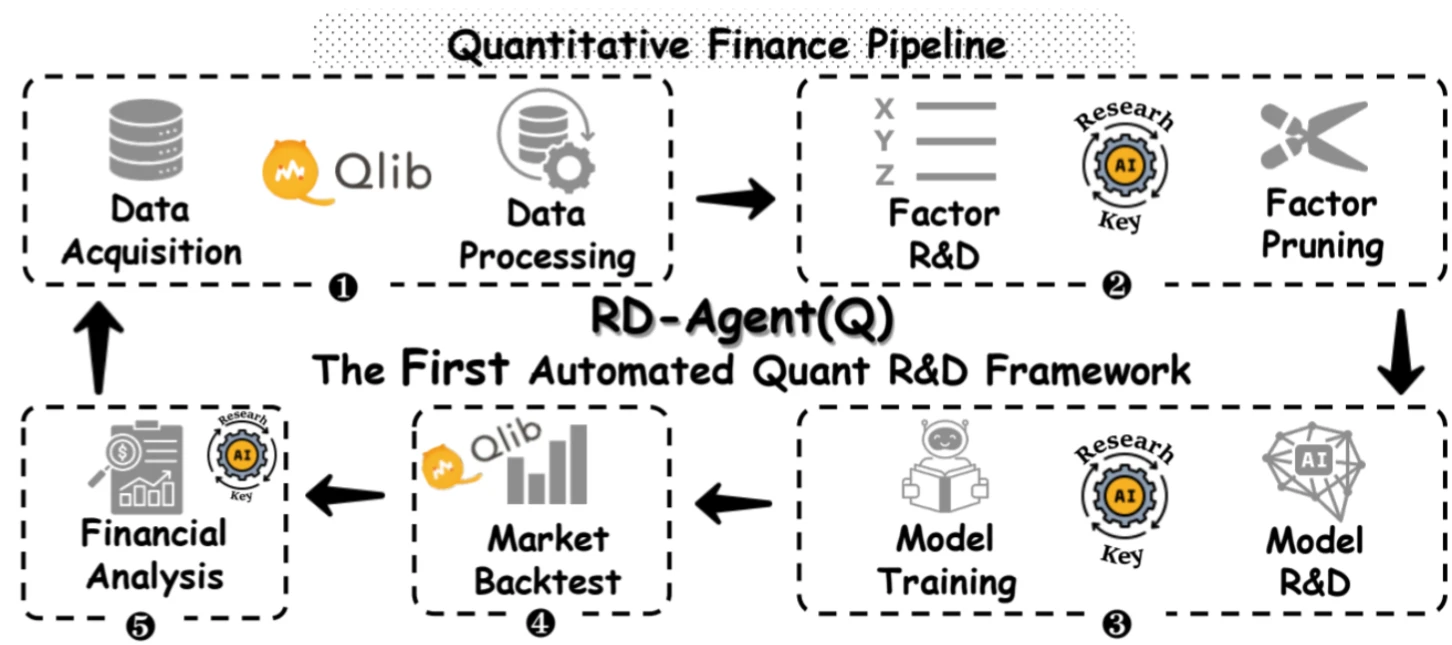
Qlib 기능 특징
전 과정 지원: 데이터 전처리, 모델 학습, 백테스트 등을 포함한 퀀트 투자 전 과정을 포괄하며, 알파 팩터 마이닝, 리스크 모델링부터 포트폴리오 최적화 및 주문 실행까지 다룹니다.
다양한 머신러닝 모델링 패러다임: 지도 학습, 시장 동태 모델링, 강화 학습 등 다양한 모델링 패러다임을 지원합니다.
풍부한 모델 라이브러리: GBDT, MLP, LSTM, GRU, ALSTM, GATs 등 다양한 머신러닝 모델을 내장하고 있습니다.
자동화된 퀀트 연구 워크플로우: qrun이라는 도구를 제공하여 데이터셋 구축, 모델 학습, 백테스트 및 평가를 포함한 전체 워크플로우를 자동으로 실행할 수 있습니다.
맞춤형 퀀트 연구 워크플로우: 모듈식 인터페이스 설계를 통해 연구자가 코드를 통해 자신만의 워크플로우를 구성할 수 있습니다.
시장 동태 적응: 롤링 재학습 및 DDG-DA 등 솔루션을 제공하여 시장 변동에 적응할 수 있습니다.
데이터셋 동물원: Alpha360, Alpha158 등 여러 데이터셋을 내장하고 있습니다.
고성능 데이터 인프라: 이진 데이터 저장 및 메모리 캐시를 채택하여 데이터 처리 효율이 높습니다.
Qlib 사용 시나리오
주식 예측 모델 구축 및 백테스트: 주식 예측 모델을 손쉽게 구축하고 백테스트할 수 있으며, 연환산 수익률, 정보 비율, 최대 낙폭 등 전략의 다양한 지표를 출력하고 풍부한 시각화 분석 도구를 제공합니다.
고빈도 매매 전략 개발: 고빈도 매매 전략의 개발 및 최적화를 지원하여 거래 효율을 향상시킵니다.
포트폴리오 관리: 포트폴리오를 평가하고 최적화하여 리스크와 수익의 균형을 맞춥니다.
전략 분석 및 실험 관리: 실험 과정을 기록하고 전략 성과를 분석하여 투자 의사 결정을 지원합니다.
장점
오픈소스 및 무료: 완전한 오픈소스로 커뮤니티가 활발하고 지속적으로 업데이트됩니다.
기술적 깊이와 사용 편의성의 균형: 강력한 기술적 깊이를 갖추면서도 사용하기 쉬워 학술 연구와 실무 응용 모두에 적합합니다.
단점
높은 하드웨어 요구 사항: 복잡한 모델 및 대규모 데이터 처리 실행 시 높은 컴퓨팅 자원이 필요합니다.
전략 효과는 데이터 품질에 의존: 입력 데이터가 부정확하거나 불완전할 경우 전략 효과와 의사 결정 정확성에 영향을 미칠 수 있습니다.
Qlib 설치 및 사용
설치: pip를 통해 설치할 수 있으며, 명령어는 pip install pyqlib 입니다.
데이터 획득: 편리한 데이터 획득 도구를 제공하여 처리된 중국 주식 시장 데이터를 직접 다운로드할 수 있습니다.
예측 모델 구축 및 백테스트: 구성 파일 또는 코드를 통해 워크플로우를 구축할 수 있습니다.
프로젝트 링크
https://github.com/microsoft/qlib









