
 脚本プランナー▸
 AIアプリ
 AIニュース
Qlib:オープンソースのAI定量投資プラットフォーム
小编 ·

Qlib:オープンソースのAI定量投資プラットフォーム
Qlibとは?
Qlibは、MicrosoftがGitHub上でオープンソース化している完全なクオンツ投資プラットフォームで、現在20,000以上のスターを獲得しています。Qlibは効率的なデータ処理エンジン上に構築されており、30以上のクオンツモデルを統合し、教師あり学習や強化学習などさまざまな機械学習手法をサポートしています。効率的なデータ処理、自動化された研究ツール、市場動態への適応などの機能を備えており、金融分野での研究を行う開発者に適しています。
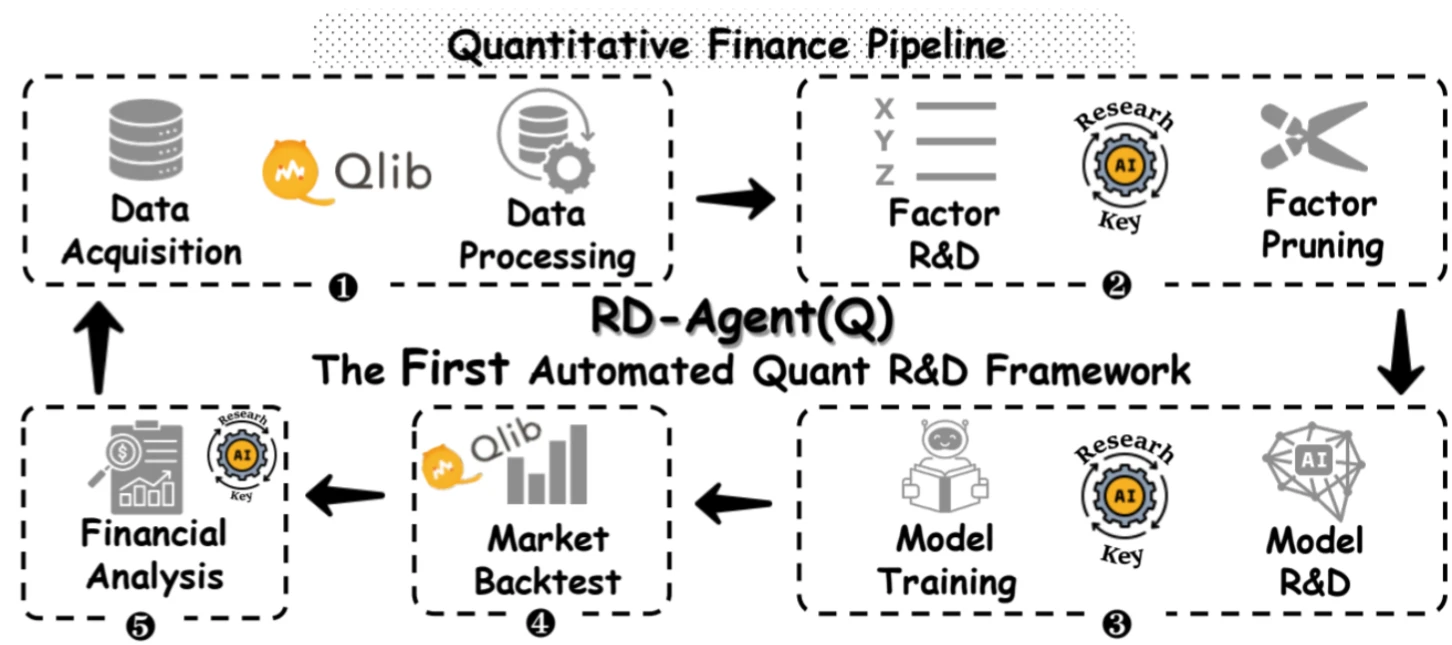
Qlibの主な特徴
全プロセス対応:データ前処理、モデル学習、バックテストなど、クオンツ投資の全チェーンをカバーし、アルファ因子の発掘からリスクモデリング、ポートフォリオ最適化、注文執行までを網羅します。
多様な機械学習モデリングパラダイム:教師あり学習、市場動態モデリング、強化学習など、複数のモデリングパラダイムをサポートします。
豊富なモデルライブラリ:GBDT、MLP、LSTM、GRU、ALSTM、GATsなど、さまざまな機械学習モデルを内蔵しています。
自動化されたクオンツリサーチワークフロー:qrunというツールを提供しており、データセット構築、モデル学習、バックテスト、評価を含むワークフロー全体を自動実行できます。
カスタマイズ可能なクオンツリサーチワークフロー:モジュール化されたインターフェース設計により、研究者はコードを通じて独自のワークフローを構築できます。
市場動態への適応:ローリング再学習やDDG-DAなどのソリューションを提供し、市場の変化に適応します。
データセット動物園:Alpha360やAlpha158など、複数のデータセットを内蔵しています。
高性能データインフラ:バイナリデータストレージとメモリキャッシュを採用しており、データ処理効率に優れています。
Qlibの使用シーン
株価予測モデルの構築とバックテスト:株価予測モデルを容易に構築してバックテストでき、年率リターン、情報比、最大ドローダウンなどの戦略指標を出力するほか、豊富な可視化分析ツールを提供します。
高頻度取引戦略の開発:高頻度取引戦略の開発と最適化をサポートし、取引効率を向上させます。
ポートフォリオ管理:ポートフォリオを評価・最適化し、リスクとリターンのバランスを取ります。
戦略分析と実験管理:実験プロセスを記録し、戦略のパフォーマンスを分析して投資判断を支援します。
メリット
オープンソースで無料:完全にオープンソース化されており、コミュニティが活発で、継続的にアップデートされています。
技術的な深度と使いやすさのバランス:強力な技術的深度を備えながら使いやすく、学術研究と実用化の両方に適しています。
デメリット
ハードウェア要件が高い:複雑なモデルや大規模データ処理を実行するには、高い計算リソースが必要です。
戦略の効果がデータ品質に依存:入力データが不正確または不完全な場合、戦略の効果や判断の正確性に影響します。
Qlibのインストールと使用方法
インストール:pipでインストールでき、コマンドは pip install pyqlibです。
データ取得:便利なデータ取得ツールを提供しており、加工済みの中国株式市場データを直接ダウンロードできます。
予測モデルの構築とバックテスト:設定ファイルまたはコードを通じてワークフローを構築できます。
プロジェクトリンク
https://github.com/microsoft/qlib









