
 Assistant scénario▸
 Apps AI
 Actualités AI
Qlib : une plateforme open-source d'IA pour l'investissement quantitatif
小编 ·

Qlib : une plateforme open-source d'IA pour l'investissement quantitatif
Qu'est-ce que Qlib ?
Qlib est une plateforme d'investissement quantitatif complète, open source, publiée par Microsoft sur GitHub, qui compte actuellement plus de 20 000 étoiles. Qlib est construite sur un moteur de traitement de données performant et intègre plus de 30 modèles quantitatifs. Elle prend en charge plusieurs méthodes d'apprentissage automatique, telles que l'apprentissage supervisé et l'apprentissage par renforcement. Elle offre un traitement de données efficace, des outils de recherche automatisés ainsi qu'une adaptation à la dynamique du marché, ce qui la rend adaptée aux développeurs menant des recherches dans le domaine de la finance.
Fonctionnalités de Qlib
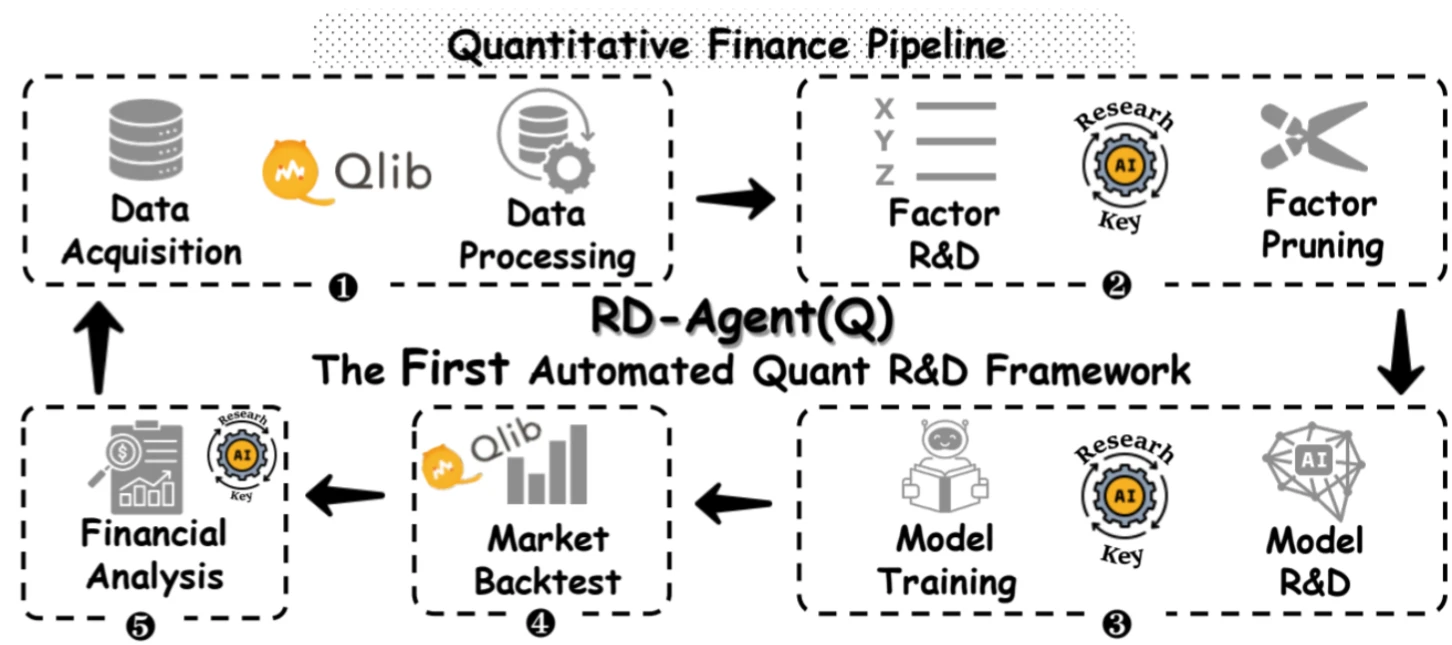
Prise en charge de bout en bout : couvre l'ensemble de la chaîne de l'investissement quantitatif, notamment le prétraitement des données, l'entraînement des modèles et le backtesting, depuis l'extraction de facteurs alpha, la modélisation du risque jusqu'à l'optimisation de portefeuille et l'exécution des ordres.
Divers paradigmes de modélisation en apprentissage automatique : prend en charge plusieurs paradigmes tels que l'apprentissage supervisé, la modélisation de la dynamique du marché et l'apprentissage par renforcement.
Bibliothèque de modèles riche : intègre de nombreux modèles d'apprentissage automatique, tels que GBDT, MLP, LSTM, GRU, ALSTM, GATs, etc.
Flux de travail automatisé de recherche quantitative : fournit un outil nommé qrun, capable d'exécuter automatiquement l'ensemble du flux de travail, y compris la construction de jeux de données, l'entraînement des modèles, le backtesting et l'évaluation.
Flux de travail de recherche quantitative personnalisable : conception d'interfaces modulaires permettant aux chercheurs de construire leur propre flux de travail via du code.
Adaptation à la dynamique du marché : propose des solutions telles que le réentraînement glissant et DDG-DA pour s'adapter à la dynamique du marché.
Jardin de jeux de données : intègre plusieurs jeux de données tels qu'Alpha360 et Alpha158.
Infrastructure de données haute performance : utilise un stockage binaire des données et une mise en cache en mémoire, offrant une grande efficacité de traitement des données.
Cas d'utilisation de Qlib
Construction et backtesting de modèles de prédiction boursière : permet de construire facilement des modèles de prédiction boursière et d'effectuer des backtests, en produisant divers indicateurs de la stratégie, tels que le rendement annualisé, le ratio d'information, le drawdown maximal, etc., tout en fournissant de riches outils d'analyse visuelle.
Développement de stratégies de trading haute fréquence : prend en charge le développement et l'optimisation de stratégies de trading haute fréquence, améliorant l'efficacité des transactions.
Gestion de portefeuille : évalue et optimise les portefeuilles en équilibrant risque et rendement.
Analyse de stratégies et gestion d'expériences : enregistre le processus expérimental, analyse la performance des stratégies et aide à la prise de décision d'investissement.
Avantages
Open source et gratuit : entièrement open source, communauté active et mises à jour continues.
Équilibre entre profondeur technique et facilité d'utilisation : offre à la fois une grande profondeur technique et une prise en main aisée, adaptée à la recherche académique comme aux applications pratiques.
Limites
Exigences matérielles élevées : l'exécution de modèles complexes et le traitement de données à grande échelle nécessitent des ressources de calcul importantes.
Les résultats de la stratégie dépendent de la qualité des données : si les données d'entrée sont inexactes ou incomplètes, cela affectera l'efficacité de la stratégie et la précision des décisions.
Installation et utilisation de Qlib
Installation : peut être installé via pip, la commande étant pip install pyqlib.
Acquisition des données : fournit des outils pratiques d'acquisition de données permettant de télécharger directement des données traitées du marché boursier chinois.
Construction d'un modèle de prédiction et backtesting : il est possible de construire le flux de travail via un fichier de configuration ou du code.
Lien du projet
https://github.com/microsoft/qlib









