
 Drehbuch-Assistent▸
 AI Apps
 AI Nachrichten
Qlib: eine Open-Source-KI-Plattform für quantitatives Investieren
小编 ·

Qlib: eine Open-Source-KI-Plattform für quantitatives Investieren
Was ist Qlib?
Qlib ist eine vollständige Plattform für quantitatives Investieren, die von Microsoft auf GitHub als Open Source veröffentlicht wurde und derzeit über 20.000 Sterne erhalten hat. Qlib baut auf einer effizienten Datenverarbeitungs-Engine auf, integriert über 30 quantitative Modelle und unterstützt verschiedene Methoden des maschinellen Lernens wie überwachtes Lernen und bestärkendes Lernen (Reinforcement Learning). Es bietet effiziente Datenverarbeitung, automatisierte Forschungs-Tools sowie Anpassungsfähigkeit an Marktdynamiken und eignet sich für Entwickler, die im Finanzbereich forschen.
Funktionsmerkmale von Qlib
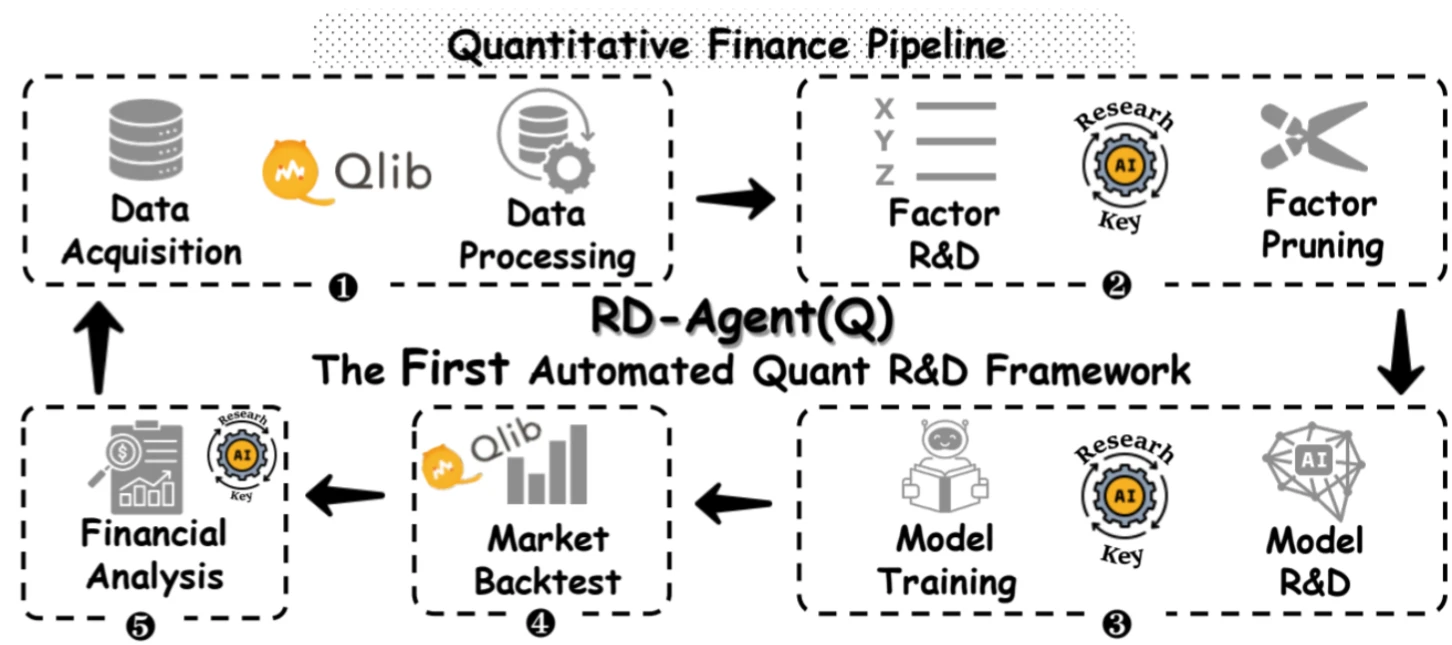
Umfassende Prozessunterstützung: Deckt die gesamte Kette des quantitativen Investierens ab, einschließlich Datenvorverarbeitung, Modelltraining und Backtesting, vom Alpha-Faktor-Mining über Risikomodellierung bis hin zu Portfolio-Optimierung und Order-Ausführung.
Vielfältige Paradigmen für maschinelles Lernen: Unterstützt überwachtes Lernen, Marktdynamik-Modellierung und bestärkendes Lernen (Reinforcement Learning).
Umfangreiche Modellbibliothek: Integriert verschiedene Modelle des maschinellen Lernens wie GBDT, MLP, LSTM, GRU, ALSTM, GATs usw.
Automatischer quantitativer Forschungs-Workflow: Bietet ein Tool namens qrun, das den gesamten Workflow automatisch ausführt, einschließlich Datensatzerstellung, Modelltraining, Backtesting und Bewertung.
Anpassbarer quantitativer Forschungs-Workflow: Modulares Schnittstellendesign, das es Forschern ermöglicht, ihren eigenen Workflow per Code zu erstellen.
Anpassung an Marktdynamiken: Bietet Lösungen wie rollendes Neutraining (Rolling Retraining) und DDG-DA, um sich an Marktdynamiken anzupassen.
Dataset Zoo: Integriert mehrere Datensätze wie Alpha360 und Alpha158.
Hochleistungs-Dateninfrastruktur: Verwendet binäre Datenspeicherung und In-Memory-Caching für hohe Datenverarbeitungseffizienz.
Anwendungsszenarien von Qlib
Erstellung und Backtesting von Aktienprognosemodellen: Ermöglicht das einfache Erstellen und Backtesten von Aktienprognosemodellen, gibt verschiedene Kennzahlen der Strategie aus, wie annualisierte Rendite, Information Ratio, maximalen Drawdown usw., und bietet umfangreiche Tools zur visuellen Analyse.
Entwicklung von Hochfrequenzhandelsstrategien: Unterstützt die Entwicklung und Optimierung von Hochfrequenzhandelsstrategien und steigert die Handelseffizienz.
Portfoliomanagement: Bewertet und optimiert Portfolios, um Risiko und Ertrag in Balance zu bringen.
Strategieanalyse und Experimentmanagement: Dokumentiert den Experimentverlauf, analysiert die Strategieleistung und unterstützt Anlageentscheidungen.
Vorteile
Open Source und kostenlos: Vollständig quelloffen, mit aktiver Community und kontinuierlichen Updates.
Balance zwischen technischer Tiefe und Benutzerfreundlichkeit: Verfügt sowohl über starke technische Tiefe als auch über eine einfache Handhabung, geeignet für akademische Forschung und praktische Anwendungen.
Nachteile
Hohe Hardwareanforderungen: Beim Betrieb komplexer Modelle und der Verarbeitung großer Datenmengen sind hohe Rechenressourcen erforderlich.
Strategieeffekt abhängig von der Datenqualität: Sind die Eingangsdaten ungenau oder unvollständig, beeinträchtigt dies die Strategiewirkung und die Genauigkeit der Entscheidungen.
Installation und Nutzung von Qlib
Installation: Kann über pip installiert werden mit dem Befehl pip install pyqlib.
Datenbeschaffung: Bietet bequeme Tools zur Datenbeschaffung, mit denen direkt aufbereitete chinesische Aktienmarktdaten heruntergeladen werden können.
Erstellung und Backtesting von Prognosemodellen: Der Workflow kann über Konfigurationsdateien oder Code erstellt werden.
Projektlink
https://github.com/microsoft/qlib









